Le contexte de marché
Malgré une agitation géopolitique en forte hausse, les marchés mondiaux ont débuté l’année sur une note globalement positive, soutenus par des perspectives économiques solides en Europe et aux États-Unis.
En devises locales, le S&P 500 progresse de 1,4%, le Nasdaq de 1% et l’Euro Stoxx 50 de 2,7%. Le dollar, en baisse de 0,9%, continue de favoriser la surperformance des marchés européens ainsi que les marchés émergents, en hausse de 8,9% sur le mois. Le Brésil se distingue avec +12,6%, porté par des perspectives de baisse des taux grâce au recul de l’inflation.
Mentionnons également la bonne tenue des petites et moyennes valeurs américaines, en hausse de 5,3%.
L’Europe, les marchés émergents et les moyennes valeurs profitent notamment des interrogations qui entourent toutes les valeurs, gagnantes ou perdantes, liées à l’intelligence artificielle. Les investisseurs semblent avoir décidé de diversifier leurs expositions, aux secteurs d’activité comme aux devises. L’Europe, dont les indices sont mieux diversifiés, pourrait continuer à bénéficier de cette tendance.
Malgré le calme apparent des indices, la volatilité sous-jacente s’est envolée. En Europe, certains secteurs comme l’énergie ou les services publics grimpent de 12% et 7% pendant que l’assurance, les médias ou la consommation discrétionnaire perdent entre 6 et 7%.
La zone euro a continué d’afficher une bonne santé, tous les indicateurs pointant vers la poursuite d’une croissance modeste certes, mais bien installée autour de 1%. En Europe les résistances du marché de l’emploi et du pouvoir d’achat soutiennent la consommation, en hausse de 2,3% en volumes, consommation qui représente 70% du PIB.
Aux États-Unis, la dynamique reste forte mais plus déséquilibrée, tirée principalement par les investissements dans l’IA. En Chine, la croissance repose surtout sur les exportations, tandis que la consommation reste faible et que l’immobilier continue de peser, malgré le soutien du gouvernement.
Nos perspectives
La saison de publication des résultats du dernier trimestre 2025 a commencé et les chiffres sont à nouveau globalement encourageants. Les entreprises devraient bien enregistrer une croissance robuste de leurs résultats en 2026 : 8% en Europe et 12% aux Etats-Unis.
Les banques centrales aux Etats-Unis et en Europe ont calmé les attentes sur les futures baisses de taux d’intérêt car les économies ne nécessitent pas de soutien pour l’instant. La Fed pourrait cependant enclencher de nouvelles baisses de taux avec l’arrivée en mai prochain du nouveau Président nommé par Donald Trum, Kevin Warsh. La BCE pourrait être contrainte de faire de même, poussée par un Euro fort et une inflation trop basse, inférieure à 1% dans plusieurs pays de la zone avec en tête la France à +0,4%.
Parité EUR/USD
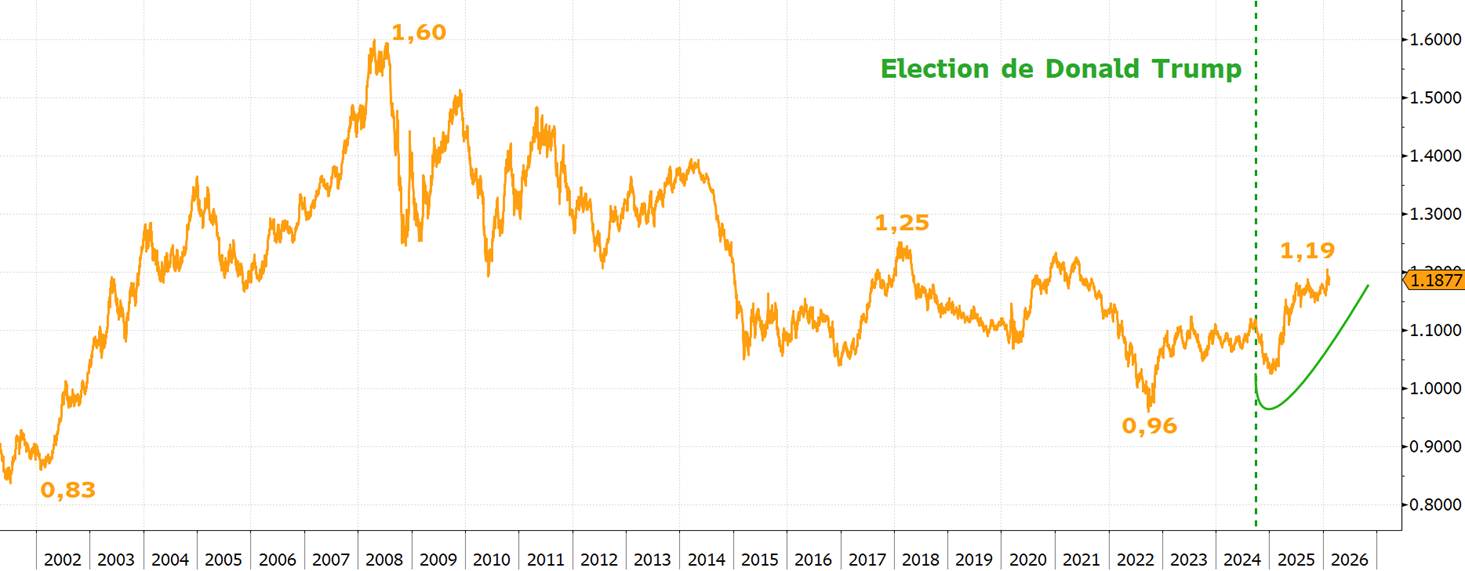
Un risque à surveiller reste la parité EUR/USD. La faiblesse du USD a affecté l’année dernière les résultats des exportateurs et largement limité la performance des investisseurs investis sur la devise. L’approche des élections de mi-mandat en novembre est un risque qui se cumule aux motifs de la faiblesse récents : déficit budgétaire américain et possible émission de monnaie par la Fed, imprévisibilité de Donald Trump poussant les investisseurs internationaux à diversifier leur base de devises etc). Les sondages donnent les Républicains largement perdants, ce qui pourrait pousser Donald Trump à prendre des décisions néfastes à sa devise. Nous maintenons donc un positionnement prudent sur le dollar, dont le couple rendement risque nous parait encore défavorable.
Que penser du secteur bancaire après 80% de hausse en 2025 ?
Le secteur bancaire, délaissé depuis la crise de 2008, a commencé son rebond en 2023, grâce aux fortes hausses de taux qui ont soutenu sa rentabilité. Aujourd’hui, il bénéficie d’une dynamique favorable sur de nombreux points.
Il profite naturellement d’une économie relativement solide. La croissance des résultats est à 2 chiffres, avec des révisions à la hausse régulières, ce qui a permis aux banques de retrouver des niveaux de capitaux propres rassurants et de verser des dividendes généreux souvent encore supérieurs à 5% malgré l’envolée des titres.
Opérationnellement, les banques ont réduit leurs coûts et amélioré la rentabilité intrinsèque, grâce à la « pentification » de la courbe des taux : se finançant à court terme et prêtant à long terme, elles gagnent plus sur leurs crédits.
Performance relative du secteur bancaire européen contre l’Euro Stoxx 50
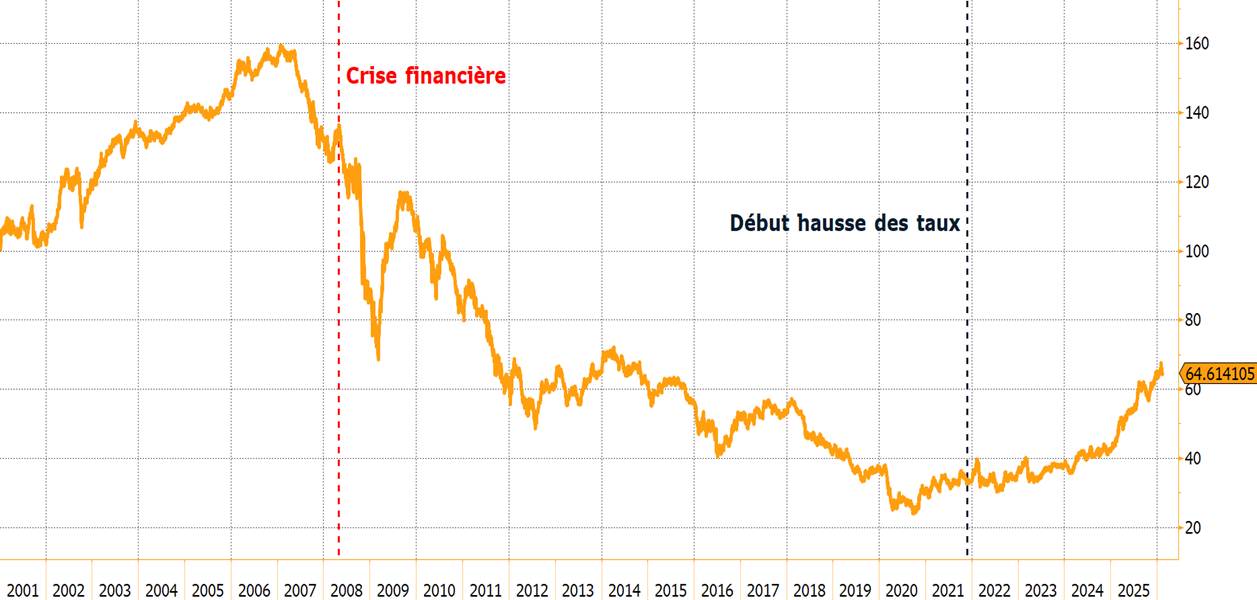
Le cadre réglementaire pourrait devenir plus favorable afin de concurrencer les Américains, et l’intelligence artificielle représente un levier supplémentaire de profitabilité.
Sur les marchés, le PER du secteur n’est encore que de 11x les résultats contre 16x pour l’Euro Stoxx 50. Les moteurs de croissance sont encore allumés donc la tendance favorable devrait se poursuivre, même si le potentiel s’est réduit.
Pour conclure
Jusqu’ici tout va bien. La croissance mondiale est solide et les marchés profitent de perspectives de hausse de résultats dans un contexte de taux directeurs qui pourraient baisser, aidés par une inflation sous contrôle. La rotation sectorielle en cours, particulièrement violente, bénéficie aux segments en retard de la cote, qui sont souvent les moins susceptibles d’être révolutionnés par l’intelligence artificielle. L’Europe et les moyennes valeurs bénéficient de ce mouvement.
Le marché obligataire privé de son côté produit toujours des rendements intéressants de 3% à 5% et parait solide, les entreprises étant moins endettées, et les taux étant sous contrôle.