Le contexte marché
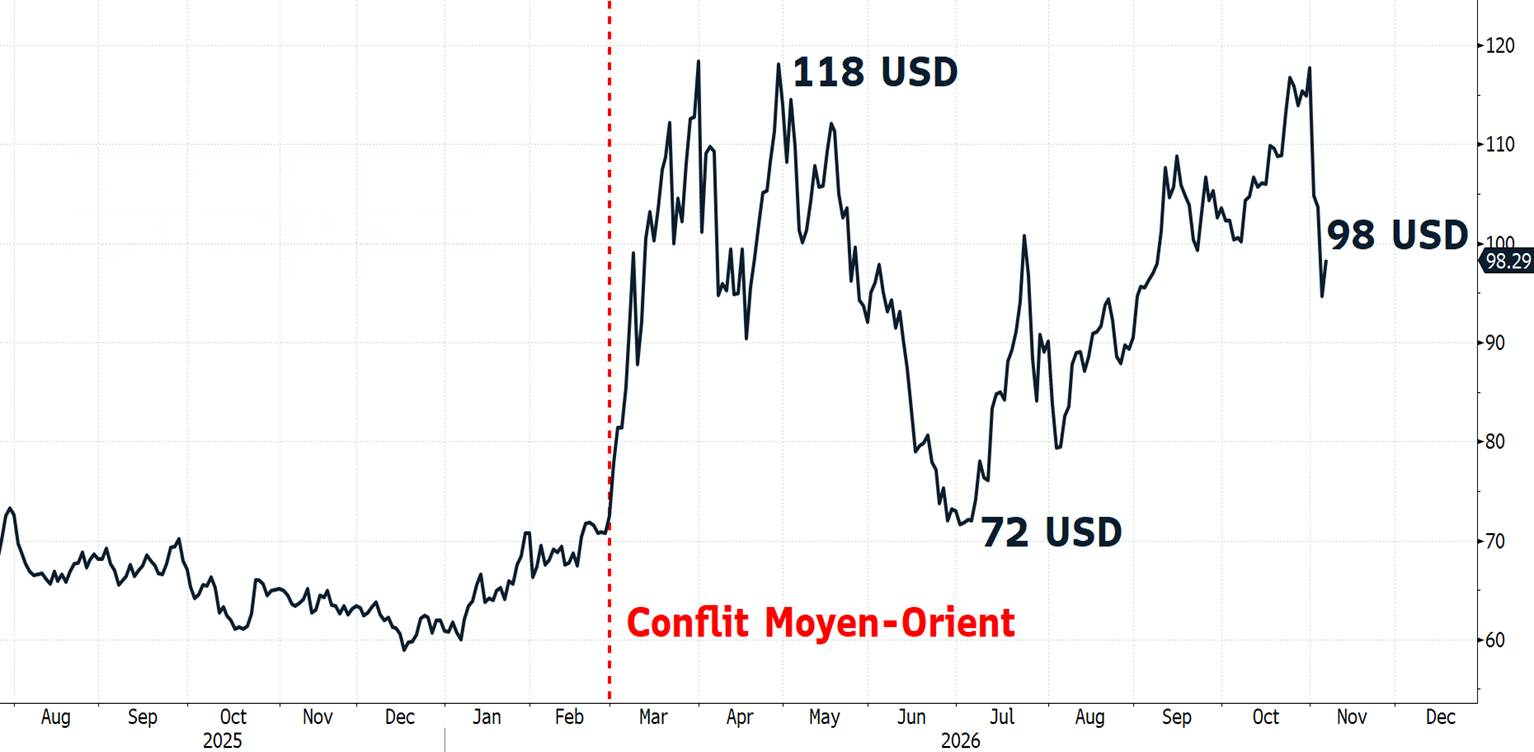
Le mois d’octobre a été marqué par un retour de l’aversion au risque, sur fond de tensions géopolitiques au Moyen-Orient, de hausse des prix énergétiques et d’interrogations croissantes sur la rentabilité des investissements massifs consacrés à l’intelligence artificielle. Le pétrole, par son impact sur l’inflation, demeure la boussole des taux d’intérêt, donc des marchés actions et obligations. Celui-ci a atteint 117,5 dollars en hausse de 14% sur le mois alors que Donald Trump menace de frapper l’Iran après les élections de mi-mandat début novembre.
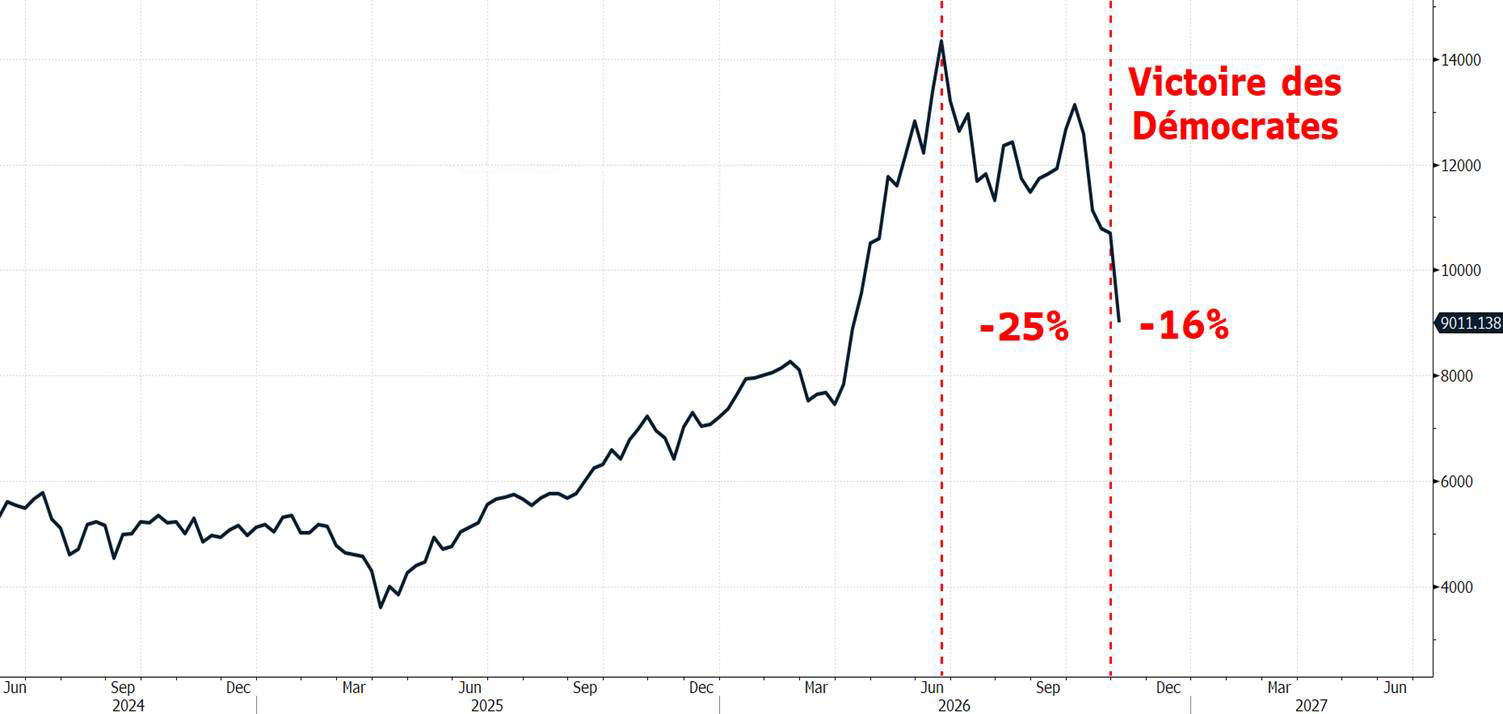
En conséquence, malgré des indicateurs économiques toujours solides aux États-Unis comme en zone euro hors France, les investisseurs ont privilégié les actifs défensifs. Les indices actions ont baissé, l’Euro Stoxx 50 perd 2,1%, le S&P 500 0,9% et les marchés émergents 8%. Les rotations sectorielles ont, au sein des indices, été considérables, au détriment des valeurs d’intelligence artificielle, pénalisées par la hausse des coûts de financement et les doutes entourant les dépenses d’infrastructures liées à l’IA : le Nasdaq a ainsi perdu 5,3% sur le mois ou le Sox, représentant les valeurs de semi-conducteurs, 15% ! Le mouvement se poursuit en ce début de mois.
Performance de l’indice SOX des semi-conducteurs (US) depuis 2024
Sur les marchés obligataires, les emprunts d’État de qualité ont retrouvé leur rôle de valeur refuge.Les rendements souverains ont ainsi reflué en moyenne de 0,3% après leurs sommets de septembre. Les obligations françaises ont néanmoins fait exception, la perception du risque budgétaire maintenant une prime élevée.
Le crédit, en particulier à haut rendement, a souffert pour un 2ème mois d’affilée d’une hausse des primes de risque (spreads), le pétrole faisant craindre une détérioration des perspectives économiques.
Finalement à fin octobre, la plupart des marchés actions mondiaux demeurent nettement positifs grâce à la confirmation au 3ème trimestre que les bénéfices des entreprises poursuivent leur progression. L’Euro Stoxx 50 est en hausse de 9% et le S&P 500 de 12%.
Les marchés obligataires en revanche souffrent : les obligations privées et gouvernementales sont en baisse de 1 à 3%.
Nos perspectives
L’évolution du prix du pétrole décidera d’une grande partie du scénario économique et boursier dans les prochaines semaines. Selon nous, une accalmie au Moyen-Orient permettrait aux prix de descendre rapidement comme ce fut le cas l’été dernier.
Les capacités de production demeurent élevées et les spécialistes s’accordent sur un prix de 80 USD en cas de semblant de retour à la normale. Un tel prix détendrait les prévisions d’inflation et enlèverait de la pression des taux d’intérêt.
Évolution du prix du baril de Brent depuis 1 an
L’inflation globale a certes repris le chemin de la hausse ces derniers mois, atteignant 4% en zone euro et 3,6% aux Etats-Unis, mais les banquiers centraux confirment qu’ils ne voient pas d’effets de second tour, c’est-à-dire une diffusion de l’inflation dans les salaires qui pourrait rendre la tendance structurelle. L’inflation hors alimentation et énergie (inflation core) est d’ailleurs stable à 2,5%.
Le 2ème sujet avec un fort impact est les perspectives des acteurs de l’IA. A-t-on été trop optimistes sur les plans d’investissement et leur financement ?
C’est un élément de risque que nous avons déjà évoqué à plusieurs reprises et qui semble se matérialiser. La volatilité du secteur depuis plusieurs mois est impressionnante et le segment sous-performe nettement.
Il nous parait cependant atteindre des niveaux attractifs.
Quel impact des élections de mi-mandat largement perdues par les Républicains ?
L’étendue de la victoire des Démocrates a surpris les économistes : comme attendu, les Démocrates ont repris (plus nettement que prévu) la Chambre des Représentants. Leur victoire au Sénat, plus incertaine, est finalement assez large : 54 à 56 sièges sur 100. La barrière des 60 sièges qui permet de mettre fin à une éventuelle obstruction parlementaire n’est pas loin.
La probabilité d’une accalmie avec l’Iran a augmenté. Le pétrole a nettement baissé, le Brent tombant à 96 USD contre 104 USD la veille. Les prévisions d’inflation pourraient baisser, ce qui a logiquement détendu les taux d’intérêt, les pays les plus à risque étant les grands bénéficiaires. Le taux 1 ans français a baissé de 0,25% en deux jours. Ces évolutions potentielles ont été saluées par les marchés.
Attention. Malgré sa défaite, due en grande partie à la hausse du coût de la vie à cause de ses décisions, Donald Trump garde son rôle de chef des armées mais sa marge budgétaire sera contrainte. Un recul en Iran n’est donc pas encore certain.
L’arrivée d’un contre-pouvoir au Président apparait comme un soulagement, améliorant la visibilité sur les relations internationales et sur les finances américaines, de nouveaux stimuli budgétaires étant peu probables. Les Républicains qui ont gardé leur siège seront plus prompts à écouter le mécontentement des votants et pourraient se ranger derrière les Démocrates sur certains sujets. Les droits de douane pourraient être réduits, la politique migratoire assouplie, les énergies renouvelables poussées à nouveau, certaines allocations remises en place etc.
Les valeurs d’IA sont massivement vendues, de nombreux élus démocrates étant pour un moratoire sur le développement des data centers. Cela pourrait pèser sur la croissance, mais réduirait le risque inflationniste et ferait baisser les taux d’intérêt. Nous doutons que les nouveaux élus débranchent la prise aussi radicalement que les marchés semblent l’anticiper.
Les chances d’une victoire présidentielle démocrate dans 2 ans ont clairement augmenté après le ras de marée des élections de mi-mandat.
Pour conclure
Le vote de mi-mandat apparait comme une bonne nouvelle même s’il pourrait contraindre le secteur de l’intelligence artificielle et peser sur la croissance américaine.
La baisse du prix du pétrole, pas encore certaine, permettrait une détente sur les taux d’intérêt et serait un moteur d’accélération des économies mondiales, notamment via un rebond de la consommation.
Dans un contexte économique jusqu’à présent très résistant, alors que les marchés actions ont vu leurs multiples de valorisation nettement se réduire, ce serait un atout supplémentaire pour une bonne fin d’année à la fois pour les actions et les obligations.
Nous vous remercions pour votre attention et vous donnons rendez-vous le mois prochain pour un nouveau point marchés.